การบริหารกระแสเงินสดส่วนบุคคลและการวางแผนรายรับรายจ่าย
การบริหารกระแสเงินสดส่วนบุคคล หมายถึง การจัดการและควบคุมรายรับและรายจ่ายของแต่ละบุคคลเพื่อให้มีเงินเหลือเก็บและรักษาสภาพคล่องทางการเงินอย่างมั่นคง การวางแผนรายรับรายจ่ายอย่างมีระบบมีส่วนสำคัญอย่างยิ่งในการสร้างความมั่นคงทางการเงิน โดยเฉพาะในยุคที่ค่าใช้จ่ายเพิ่มสูงขึ้นอย่างต่อเนื่อง ข้อมูลจากสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติระบุว่า คนไทยจำนวนไม่น้อยมีรายจ่ายเกินกว่ารายรับ ส่งผลให้เกิดภาระหนี้สินเพิ่มขึ้น การบริหารกระแสเงินสดจึงเป็นเครื่องมือสำคัญที่ช่วยให้บุคคลทั่วไปสามารถจัดการการเงินได้อย่างมีประสิทธิภาพ ในบทความนี้จะพูดถึงความหมายของการบริหารกระแสเงินสดส่วนบุคคล หลักการวางแผนรายรับรายจ่าย พร้อมตัวอย่างแนวทางการปฏิบัติที่ช่วยให้มีเงินเหลือเก็บอย่างเป็นระบบ
ความหมายและลักษณะของการบริหารกระแสเงินสดส่วนบุคคล
การบริหารกระแสเงินสดส่วนบุคคล คือ การควบคุมและติดตามแหล่งที่มาของเงิน (รายรับ) และการใช้จ่ายเงิน (รายจ่าย) เพื่อให้สามารถรับมือกับความต้องการทางการเงินในปัจจุบันและอนาคตได้อย่างสมดุล โดย ดร. สมชาย จันทร์ทิพย์ นักวิจัยด้านการเงินส่วนบุคคล ได้ให้ความหมายไว้ว่า “กระแสเงินสดส่วนบุคคล คือ เส้นทางการไหลของเงินเข้ากระเป๋าและออกจากกระเป๋าของบุคคลที่จะบ่งบอกถึงสภาพคล่องและสุขภาพทางการเงิน”
สถิติจากธนาคารแห่งประเทศไทยพบว่า คนไทยมีรายจ่ายเฉลี่ยสูงกว่ารายรับประมาณ 5-10% ซึ่งทำให้เกิดปัญหาหนี้สินส่วนบุคคลเป็นวงกว้าง ลักษณะสำคัญของการบริหารกระแสเงินสดส่วนบุคคลที่ดีคือ การวางแผนที่ชัดเจน มีการบันทึกรายรับรายจ่ายอย่างต่อเนื่อง และการตั้งเป้าหมายทางการเงินที่เหมาะสม
Hyponyms ที่เกี่ยวข้องกับการบริหารกระแสเงินสดส่วนบุคคลได้แก่ การวางแผนงบประมาณส่วนบุคคล การจัดสรรเงินออม และการจัดการหนี้สิน ซึ่งล้วนแต่เป็นองค์ประกอบย่อยที่ช่วยสร้างสมดุลในกระแสเงินสด
แนวทางการวางแผนรายรับอย่างมีประสิทธิภาพ
รายรับหมายถึงเงินที่บุคคลได้รับในแต่ละเดือน เช่น เงินเดือน รายได้เสริม ดอกเบี้ยเงินฝาก หรือรายได้จากการลงทุน การวางแผนรายรับที่ดีควรรวมการสำรวจและประมาณการรายรับอย่างแม่นยำ และติดตามผลอย่างสม่ำเสมอ เพื่อไม่ให้เกิดการประเมินต่ำหรือสูงเกินไป
ข้อมูลจากสำนักงานสถิติแห่งชาติแสดงให้เห็นว่าช่วงปี 2565 รายได้เฉลี่ยต่อครัวเรือนไทยอยู่ที่ประมาณ 26,000 บาทต่อเดือน แต่ถึงอย่างนั้นก็มีครัวเรือนจำนวนมากที่รับรายได้ไม่สม่ำเสมอ จึงควรเตรียมแผนสำรองและแหล่งรายได้หลากหลายเพื่อความมั่นคงทางการเงิน
การวางแผนและควบคุมรายจ่ายอย่างเป็นระบบ
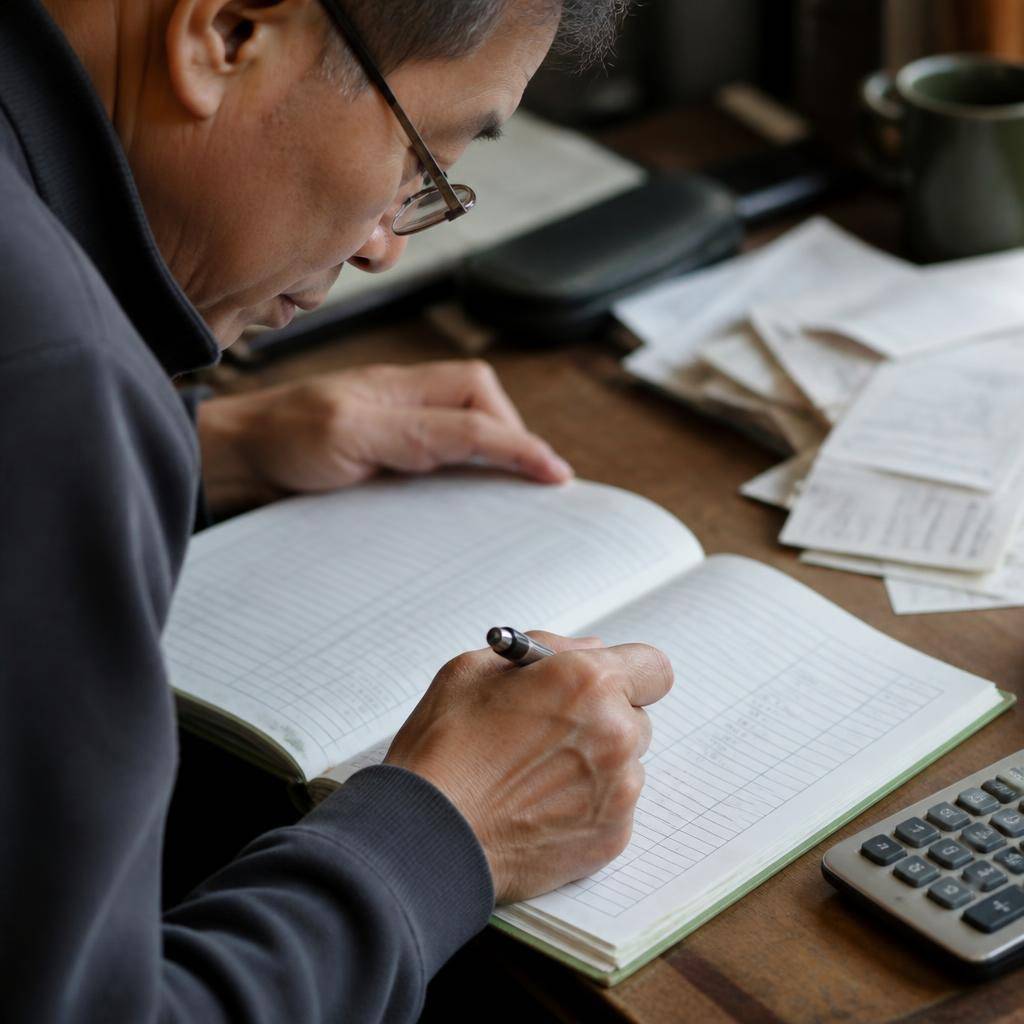
รายจ่ายแบ่งออกเป็นรายจ่ายคงที่ เช่น ค่าเช่าบ้าน ค่าบริการสาธารณูปโภค และรายจ่ายผันแปร เช่น ค่าอาหาร ค่าเดินทาง การควบคุมรายจ่ายต้องเริ่มจากการจัดทำงบประมาณและบันทึกค่าใช้จ่ายทุกประเภทเพื่อระบุส่วนที่สามารถปรับลดได้
การวิจัยของธนาคารกรุงเทพพบว่า ครัวเรือนไทยที่มีการบันทึกรายจ่ายและปรับเปลี่ยนพฤติกรรมการใช้เงินมีโอกาสเก็บออมได้มากกว่ากลุ่มที่ไม่มีการวางแผนถึง 40%
การสร้างเงินออมและการบริหารหนี้สิน
การมีเงินออมเป็นส่วนสำคัญที่ช่วยให้บุคคลมีความมั่นคงทางการเงินและสามารถรับมือกับเหตุฉุกเฉิน การบริหารหนี้สินควรทำโดยการจัดลำดับความสำคัญของหนี้ เช่น หนี้ดอกเบี้ยสูงควรรีบชำระก่อน และไม่ควรเป็นหนี้เกินกว่ารายรับที่มี
ธนาคารแห่งประเทศไทยรายงานว่า คนไทยมีหนี้ครัวเรือนเพิ่มขึ้นถึง 83% ของรายได้ประจำปี ซึ่งส่งผลให้ความสามารถในการออมต่ำลง ดังนั้นการวางแผนบริหารหนี้จึงเป็นกุญแจสำคัญในการรักษาสภาพคล่อง
ตัวอย่างและกรณีศึกษาการบริหารกระแสเงินสดที่ประสบความสำเร็จ
ตัวอย่างจริงจากครอบครัวหนึ่งในกรุงเทพฯ ที่เริ่มต้นวางแผนการเงินโดยทำงบประมาณรายรับรายจ่ายอย่างละเอียด โดยลดรายจ่ายฟุ่มเฟือยและเพิ่มเงินออมอย่างสม่ำเสมอ พบว่าสามารถเก็บเงินได้เพิ่มขึ้นถึง 20% ภายใน 1 ปี พร้อมทั้งชำระหนี้บัตรเครดิตจนหมดในเวลา 6 เดือน ทั้งนี้การตั้งเป้าหมายระยะสั้นและระยะยาวเป็นสิ่งสำคัญที่ช่วยให้การบริหารเงินมีทิศทางชัดเจน
จากกรณีศึกษาพบว่า การจัดทำงบประมาณที่เป็นรูปธรรมและการติดตามผลประจำเดือนเป็นตัวแปรสำคัญที่ช่วยพัฒนากระแสเงินสดให้แข็งแรงขึ้น
บทสรุปและข้อเสนอแนะในการวางแผนการเงินส่วนบุคคล
สรุปได้ว่า การบริหารกระแสเงินสดส่วนบุคคลและการวางแผนรายรับรายจ่ายเป็นเครื่องมือที่ช่วยสร้างวินัยทางการเงินและเพิ่มโอกาสในการมีเงินเหลือเก็บอย่างยั่งยืน การทำความเข้าใจในส่วนประกอบของรายรับ รายจ่าย การควบคุมค่าใช้จ่าย และการบริหารหนี้สินอย่างเป็นระบบ ถือเป็นหัวใจสำคัญในการบริหารเงินสดที่มีประสิทธิภาพ
ดังนั้น ผู้ที่ต้องการเพิ่มความมั่นคงทางการเงินควรเริ่มต้นด้วยการจัดทำงบประมาณที่เหมาะสม บันทึกรายรับรายจ่ายอย่างต่อเนื่อง และตั้งเป้าหมายทางการเงินที่เป็นจริง พร้อมทั้งปรับปรุงแผนตามสถานการณ์ความเปลี่ยนแปลง เพื่อให้การเงินส่วนบุคคลมีสุขภาพดีและมีเงินเหลือเก็บในระยะยาว