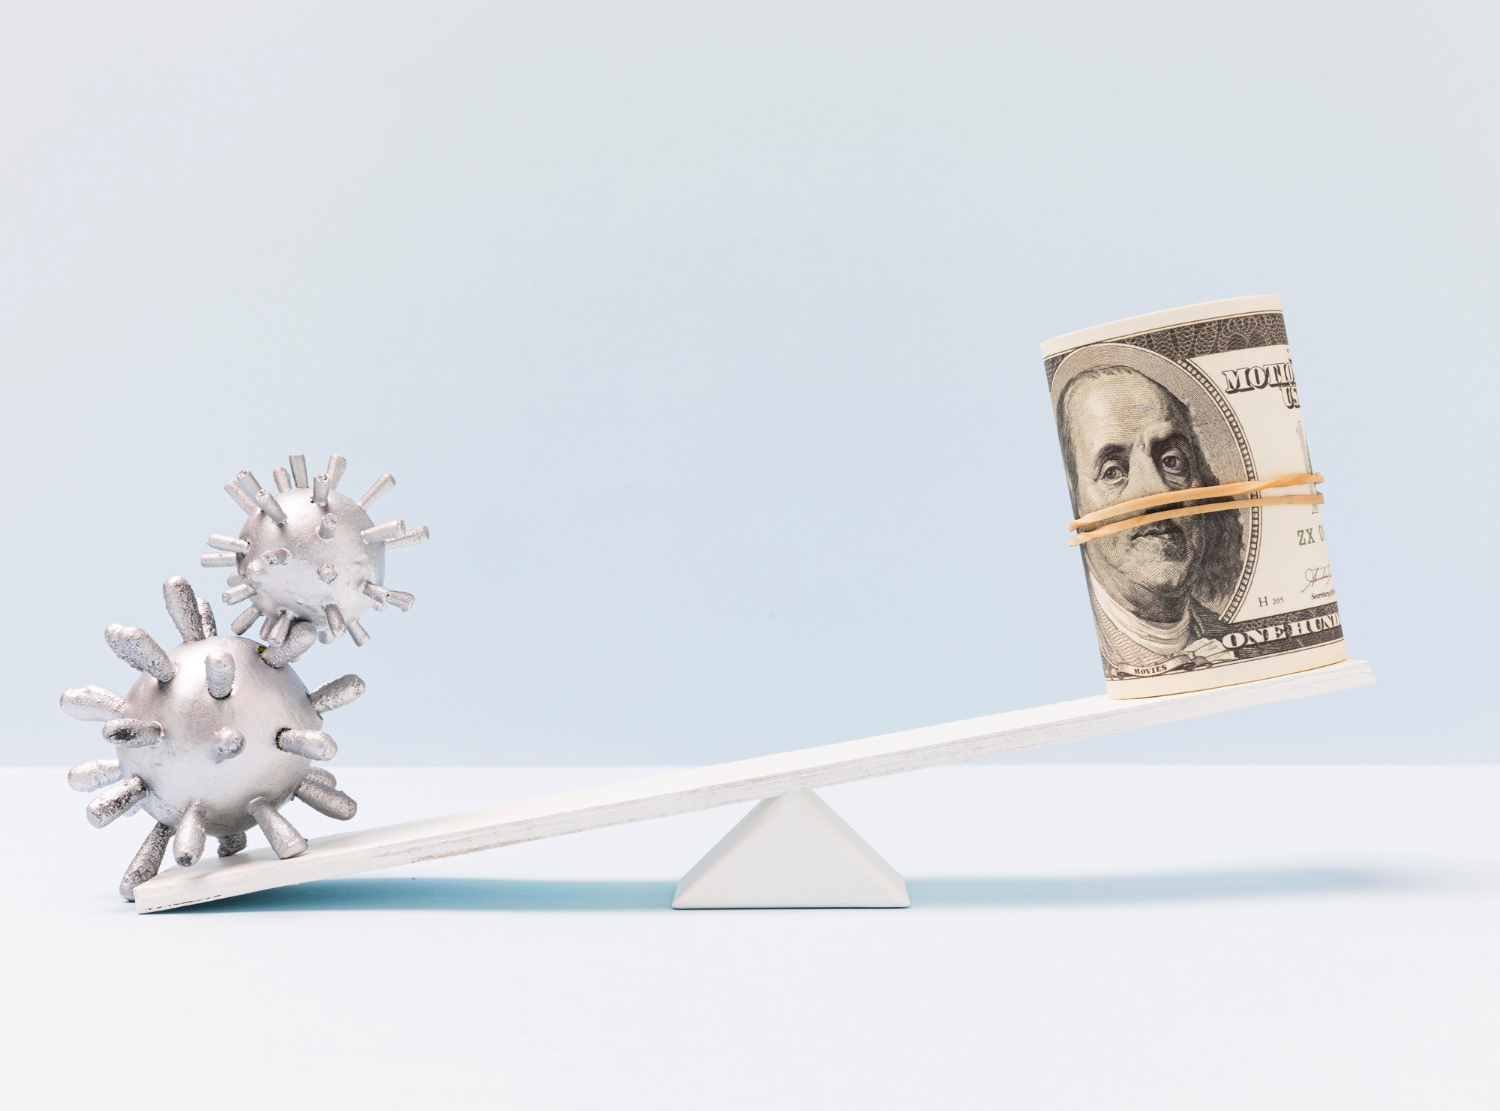
ในโลกที่ความเครียดกลายเป็นส่วนหนึ่งของชีวิตประจำวัน หลายคนพยายามดูแลตัวเองทั้งเรื่องงาน ความสัมพันธ์ และอนาคต แต่กลับมองข้ามข้อเท็จจริงสำคัญอย่างหนึ่งไปว่า สุขภาพจิตและสุขภาพการเงินนั้นเชื่อมโยงกันอย่างลึกซึ้ง หากด้านหนึ่งเริ่มสั่นคลอน อีกด้านก็มักได้รับผลกระทบตามมาอย่างหลีกเลี่ยงไม่ได้
คนที่มีปัญหาทางการเงินมักเผชิญความกังวลสะสม ไม่ว่าจะเป็นเรื่องหนี้ ค่าใช้จ่ายรายเดือน รายได้ที่ไม่แน่นอน หรือความรู้สึกว่าตัวเองตามไม่ทันภาระชีวิต ในขณะเดียวกัน คนที่มีสุขภาพจิตย่ำแย่ก็มักตัดสินใจเรื่องเงินได้ยากขึ้น ใช้จ่ายเพื่อลดความเครียด หรือหลีกเลี่ยงการจัดการปัญหาที่ควรเผชิญอย่างตรงไปตรงมา ดังนั้น หากอยากมีสมดุลชีวิตที่แท้จริง เราจำเป็นต้องดูแลทั้งสองด้านไปพร้อมกัน
สุขภาพจิตกับการเงิน ส่งผลต่อกันมากกว่าที่คิด
เมื่อการเงินเริ่มมีปัญหา สิ่งแรกที่หลายคนรู้สึกไม่ใช่แค่ตัวเลขในบัญชีลดลง แต่คือความกดดันที่ค่อย ๆ กินพื้นที่ในใจ ความเครียดจากรายจ่ายที่เพิ่มขึ้นหรือรายรับที่ไม่พอ อาจทำให้เกิดอาการนอนไม่หลับ หงุดหงิดง่าย ขาดสมาธิ และรู้สึกหมดพลังกับการใช้ชีวิตประจำวัน ปัญหาเหล่านี้ไม่ได้หยุดอยู่ที่อารมณ์ แต่ยังส่งผลต่อประสิทธิภาพในการทำงานและความสัมพันธ์กับคนรอบตัวด้วย
ในทางกลับกัน เมื่อสุขภาพจิตไม่แข็งแรง เรามักรับมือกับเรื่องเงินได้แย่ลง บางคนเลือกหลีกเลี่ยงการเปิดดูบัญชี เพราะไม่อยากเผชิญกับความจริง บางคนใช้การช้อปปิ้ง การกิน หรือการท่องเที่ยวเป็นเครื่องปลอบใจชั่วคราว ซึ่งอาจช่วยให้รู้สึกดีขึ้นเพียงครู่เดียว แต่กลับเพิ่มภาระทางการเงินในระยะยาวโดยไม่รู้ตัว
สิ่งที่น่ากังวลคือ วงจรนี้สามารถเกิดซ้ำได้เรื่อย ๆ จนกลายเป็นภาระสะสมทั้งทางใจและทางเงิน ยิ่งเครียดก็ยิ่งจัดการการเงินได้ไม่ดี และเมื่อการเงินแย่ลง ความเครียดก็ยิ่งรุนแรงขึ้น หากไม่หยุดวงจรนี้ให้ทัน สมดุลชีวิตก็จะค่อย ๆ พังลงอย่างเงียบ ๆ
ความมั่นคงทางการเงินช่วยเยียวยาใจได้อย่างไร
แม้เงินจะไม่สามารถซื้อความสุขได้ทั้งหมด แต่ปฏิเสธไม่ได้ว่าเงินสามารถสร้าง “พื้นที่ปลอดภัย” ให้กับชีวิตได้อย่างมาก การมีเงินเพียงพอสำหรับค่าใช้จ่ายพื้นฐาน การมีเงินสำรองยามฉุกเฉิน หรือการไม่มีหนี้ที่กดดันเกินกำลัง ล้วนช่วยลดความวิตกกังวลในชีวิตประจำวันลงได้อย่างเห็นได้ชัด
เมื่อเราไม่ต้องกังวลกับคำถามเดิม ๆ อย่างสิ้นเดือนจะพอไหม หรือถ้าเกิดเหตุไม่คาดฝันจะเอาเงินจากไหน สมองก็จะมีพื้นที่มากขึ้นสำหรับการคิด การพักผ่อน และการวางแผนอนาคตอย่างมีเหตุผล ความมั่นคงทางการเงินจึงไม่ใช่เรื่องของความร่ำรวยเพียงอย่างเดียว แต่คือความสามารถในการใช้ชีวิตโดยไม่ต้องอยู่กับความกลัวตลอดเวลา
นอกจากนี้ การจัดการเงินได้ดี ยังช่วยสร้างความมั่นใจในตัวเองอย่างเงียบ ๆ เพราะทุกครั้งที่เราควบคุมรายจ่ายได้ ปลดหนี้ได้บางส่วน หรือเก็บเงินได้ตามเป้าหมาย เราจะรู้สึกว่าชีวิตยังอยู่ในมือของตัวเอง ความรู้สึกนี้มีผลต่อสุขภาพจิตอย่างมาก และเป็นแรงผลักดันให้เราอยากดูแลชีวิตด้านอื่น ๆ ให้ดีขึ้นตามไปด้วย
ดูแลใจให้ดี เพื่อไม่ให้การเงินพังตามไปด้วย
การดูแลสุขภาพจิตไม่ใช่แค่การพักผ่อนหรือหากิจกรรมผ่อนคลายเท่านั้น แต่ยังรวมถึงการสังเกตพฤติกรรมของตัวเองเวลามีความเครียดด้วย เพราะหลายครั้งปัญหาการเงินไม่ได้เกิดจากรายได้น้อยเพียงอย่างเดียว แต่เกิดจากการใช้เงินเพื่อตอบสนองอารมณ์ที่ยังไม่ได้รับการดูแลอย่างเหมาะสม
บางคนใช้การซื้อของเป็นรางวัลหลังจากเหนื่อยมาทั้งวัน บางคนใช้เงินกับสิ่งที่ไม่ได้จำเป็นเพราะต้องการเติมเต็มความรู้สึกว่างเปล่า หรือบางคนตัดสินใจทางการเงินแบบหุนหันเมื่อกำลังรู้สึกแย่ หากปล่อยให้พฤติกรรมเหล่านี้เกิดขึ้นซ้ำ ๆ โดยไม่รู้ตัว ก็อาจสร้างปัญหาใหญ่ในอนาคตได้ แม้รายได้จะไม่ได้ต่ำก็ตาม
การกลับมาฟังใจตัวเองอย่างตรงไปตรงมา จึงเป็นส่วนหนึ่งของวินัยทางการเงินที่สำคัญไม่แพ้การทำบัญชีรายรับรายจ่าย หากรู้ว่าเวลาตัวเองเครียดมักใช้เงินแบบไหน เราก็จะวางแผนรับมือได้ดีขึ้น เช่น หยุดก่อนซื้อ สร้างงบสำหรับความสุขเล็ก ๆ อย่างพอดี หรือหาวิธีระบายความเครียดที่ไม่ทำร้ายฐานะทางการเงินของตัวเอง
การสร้างสมดุล เริ่มจากเรื่องเล็กที่ทำได้จริง
หลายคนคิดว่าการมีสุขภาพจิตดีและการเงินดีต้องเริ่มจากการเปลี่ยนชีวิตครั้งใหญ่ แต่ความจริงแล้ว สมดุลที่ยั่งยืนมักเกิดจากพฤติกรรมเล็ก ๆ ที่ทำซ้ำอย่างสม่ำเสมอ เช่น การเช็กค่าใช้จ่ายอย่างไม่กดดันตัวเอง การกันเงินออมอัตโนมัติแม้เป็นจำนวนไม่มาก หรือการให้เวลาตัวเองได้พักโดยไม่รู้สึกผิด
สิ่งสำคัญคืออย่าวางมาตรฐานสูงเกินจนกลายเป็นความเครียดรูปแบบใหม่ บางคนอยากเก็บเงินให้ได้มากจนตัดทุกความสุขออกจากชีวิต สุดท้ายก็รู้สึกกดดันและกลับไปใช้เงินหนักกว่าเดิม ขณะที่บางคนให้รางวัลตัวเองบ่อยเกินไปจนระบบการเงินเริ่มรวน ทั้งสองทางล้วนสะท้อนว่าความสมดุลไม่ได้อยู่ที่การสุดโต่ง แต่คือการพอดีในแบบที่ชีวิตจริงรองรับได้
การสร้างสมดุลยังหมายถึงการยอมรับว่า ช่วงเวลาของชีวิตแต่ละช่วงมีความท้าทายไม่เหมือนกัน บางช่วงอาจต้องเน้นรักษาใจ บางช่วงอาจต้องเร่งจัดการเงิน แต่ไม่ว่าจะอยู่ในช่วงไหน การไม่ทอดทิ้งอีกด้านหนึ่งไปเลย คือหัวใจของชีวิตที่มั่นคงและยั่งยืน
สรุป
สุขภาพจิตและสุขภาพการเงินไม่ใช่เรื่องแยกขาดจากกัน แต่เป็นสองเสาหลักที่ค้ำจุนคุณภาพชีวิตในทุกวัน หากเสาด้านใดด้านหนึ่งอ่อนแรง อีกด้านก็มักสั่นคลอนตามไปด้วย การดูแลชีวิตให้ดีจึงไม่ควรเลือกเพียงอย่างใดอย่างหนึ่ง แต่ควรใส่ใจทั้งความรู้สึกภายในและความมั่นคงภายนอกไปพร้อมกัน
เมื่อเราจัดการเงินอย่างมีสติ ใจก็จะเบาขึ้น และเมื่อเราดูแลใจได้ดีขึ้น การตัดสินใจเรื่องเงินก็จะมีเหตุผลมากขึ้นเช่นกัน วงจรที่เคยบั่นทอนชีวิตสามารถเปลี่ยนเป็นวงจรที่ช่วยพยุงชีวิตให้มั่นคงได้ หากเราเริ่มต้นจากความเข้าใจตัวเองอย่างจริงจัง
สุดท้ายแล้ว สมดุลชีวิตที่แท้จริงอาจไม่ได้หมายถึงการไม่มีปัญหาเลย แต่คือการมีพลังใจพอจะรับมือกับปัญหา และมีฐานะการเงินพอจะไม่ถูกปัญหาซ้ำเติมจนเกินไป เมื่อสุขภาพจิตและสุขภาพการเงินเดินไปด้วยกัน ชีวิตก็จะค่อย ๆ แข็งแรงขึ้นจากภายในสู่ภายนอกอย่างแท้จริง