Working Out Podcast Job,Work Life วิธีสร้างแผนเกษียณอายุที่มั่นคงและปลอดภัยทางการเงิน

วิธีสร้างแผนเกษียณอายุที่มั่นคงและปลอดภัยทางการเงิน

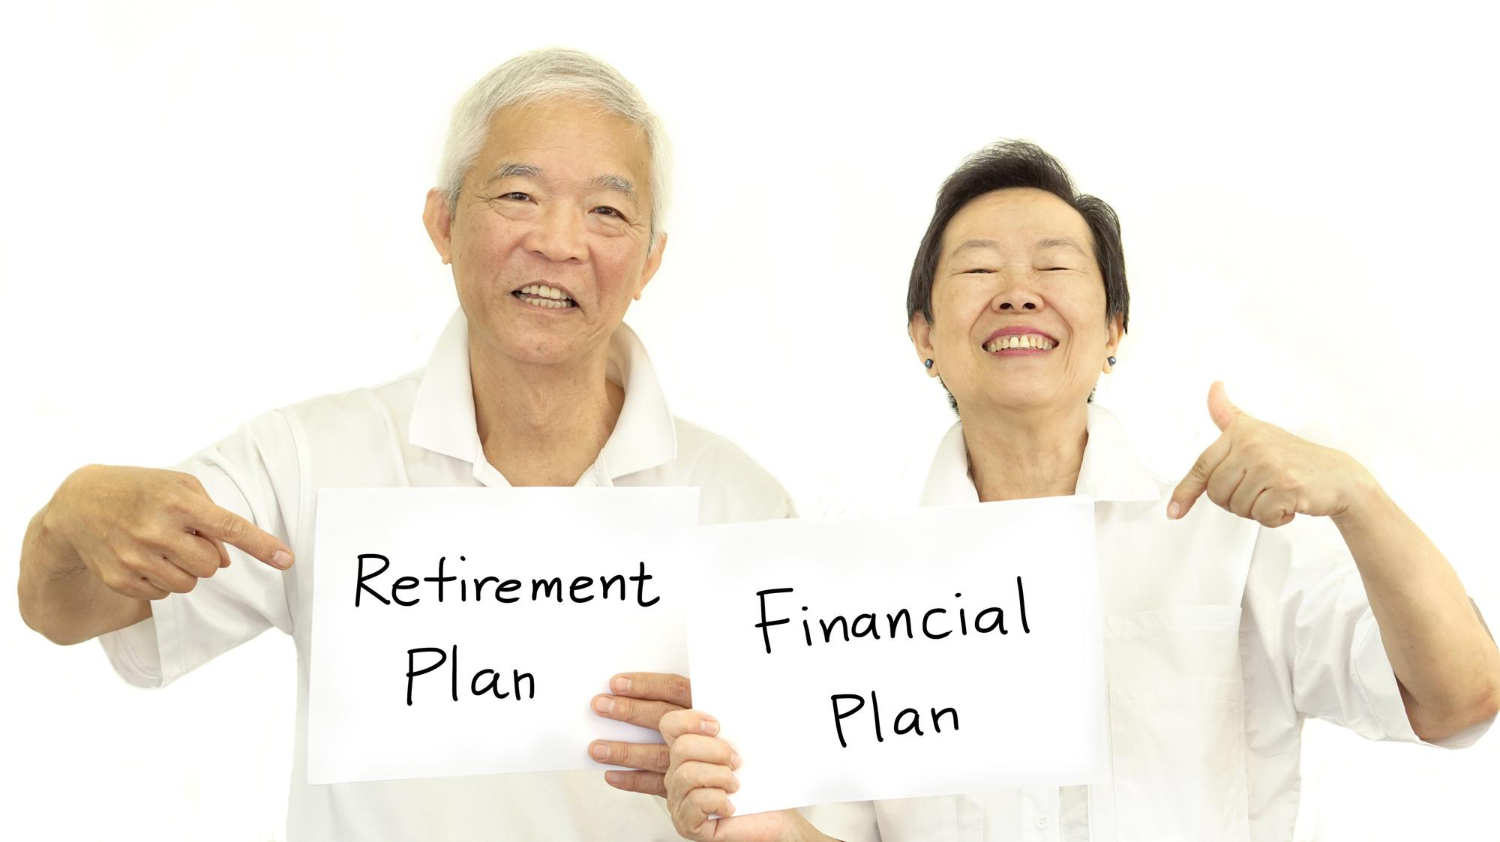
การเกษียณอายุไม่ใช่จุดสิ้นสุดของการทำงาน แต่เป็นจุดเริ่มต้นของอิสรภาพทางการเงินและโอกาสในการใช้ชีวิตในแบบที่คุณใฝ่ฝัน การมีแผนเกษียณอายุที่มั่นคงช่วยให้คุณสามารถใช้ชีวิตหลังวัยทำงานได้อย่างสบายใจ ไร้ความกังวล และไม่ต้องพึ่งพาผู้อื่น การเริ่มต้นวางแผนตั้งแต่เนิ่นๆ คือกุญแจสำคัญสู่ความสำเร็จทางการเงินในอนาคต


ขั้นตอนที่ 1: กำหนดเป้าหมายการเกษียณอายุของคุณ

ก่อนที่จะเริ่มออมเงิน คุณต้องรู้ก่อนว่าคุณต้องการชีวิตแบบไหนหลังเกษียณ ลองถามตัวเองด้วยคำถามเหล่านี้:

  • คุณต้องการเกษียณอายุเมื่อไหร่? การตั้งเป้าหมายอายุที่ชัดเจนจะช่วยให้คุณคำนวณระยะเวลาในการออมได้
  • คุณต้องการมีชีวิตหลังเกษียณอย่างไร? เช่น เดินทางท่องเที่ยวรอบโลก, ใช้ชีวิตเรียบง่ายในต่างจังหวัด, หรือทำธุรกิจเล็กๆ ที่คุณรัก
  • ค่าใช้จ่ายต่อเดือนหลังเกษียณจะเป็นเท่าไหร่? ลองประมาณการค่าใช้จ่ายที่จำเป็น เช่น ค่าอาหาร ค่าเดินทาง ค่ารักษาพยาบาล และค่ากิจกรรมสันทนาการ

การกำหนดเป้าหมายที่ชัดเจนจะช่วยให้คุณมีแรงจูงใจและสามารถคำนวณจำนวนเงินที่ต้องใช้ได้อย่างแม่นยำ


ขั้นตอนที่ 2: ประเมินสถานะทางการเงินในปัจจุบัน

เมื่อมีเป้าหมายแล้ว ก็ต้องสำรวจสถานะทางการเงินของตัวเองในปัจจุบัน เพื่อดูว่าคุณอยู่ ณ จุดไหน:

  • รายได้และค่าใช้จ่าย: ทำบัญชีรายรับ-รายจ่าย เพื่อดูว่าแต่ละเดือนคุณมีเงินเหลือเท่าไหร่ที่สามารถนำไปออมได้
  • หนี้สิน: หากมีหนี้สิน เช่น หนี้บัตรเครดิต หรือหนี้รถยนต์ ควรวางแผนชำระหนี้ให้หมดก่อน เพราะหนี้สินเป็นอุปสรรคสำคัญในการออมเพื่อการเกษียณ
  • ทรัพย์สินและแหล่งรายได้อื่นๆ: ประเมินทรัพย์สินที่คุณมี เช่น บ้าน ที่ดิน เงินลงทุนในกองทุน หุ้น หรือประกันชีวิต เพื่อดูว่ามีสินทรัพย์ใดที่สามารถสร้างรายได้ให้คุณได้ในอนาคต

ขั้นตอนที่ 3: เลือกเครื่องมือการออมและการลงทุนที่เหมาะสม

การออมเงินเพียงอย่างเดียวอาจไม่เพียงพอที่จะเอาชนะอัตราเงินเฟ้อได้ การลงทุนอย่างชาญฉลาดคือสิ่งที่ทำให้เงินของคุณงอกเงย ลองพิจารณาเครื่องมือเหล่านี้:

  • กองทุนสำรองเลี้ยงชีพ (Provident Fund): หากคุณทำงานในบริษัทเอกชนที่มีกองทุนสำรองเลี้ยงชีพ ควรเข้าร่วมโครงการนี้ทันที เพราะนอกจากจะเป็นการออมแล้ว นายจ้างยังสมทบเงินให้ด้วย ซึ่งเป็นการเพิ่มเงินออมของคุณอย่างมาก
  • กองทุนรวมเพื่อการเลี้ยงชีพ (RMF): RMF เป็นเครื่องมือการลงทุนที่ออกแบบมาเพื่อการเกษียณอายุโดยเฉพาะ และยังสามารถนำไปลดหย่อนภาษีได้ด้วย
  • ประกันชีวิตแบบบำนาญ: ประกันประเภทนี้ช่วยให้คุณได้รับเงินบำนาญเป็นงวดๆ อย่างสม่ำเสมอหลังเกษียณ ซึ่งช่วยลดความเสี่ยงจากการที่เงินก้อนจะหมดลง
  • การลงทุนในหุ้นและอสังหาริมทรัพย์: สำหรับผู้ที่มีความรู้ความเข้าใจ การลงทุนในหุ้นระยะยาว หรือการซื้ออสังหาริมทรัพย์เพื่อปล่อยเช่า สามารถสร้างรายได้แบบ Passive Income ที่มั่นคงได้ในอนาคต

ขั้นตอนที่ 4: เริ่มต้นออมตั้งแต่วันนี้ และสม่ำเสมอ

กฎเหล็กของการวางแผนเกษียณคือ “ยิ่งเริ่มเร็ว ยิ่งได้เปรียบ” เพราะพลังของดอกเบี้ยทบต้นจะช่วยให้เงินของคุณเติบโตอย่างก้าวกระโดดเมื่อเวลาผ่านไป:

  • ตั้งเป้าหมายการออม: กำหนดจำนวนเงินที่ต้องออมในแต่ละเดือนให้ชัดเจน
  • ออมก่อนใช้: เมื่อได้รับเงินเดือน ควรหักเงินส่วนหนึ่งไปออมทันที ไม่ควรรอให้ใช้จ่ายเสร็จแล้วค่อยออม
  • เพิ่มจำนวนการออมตามรายได้: ทุกครั้งที่เงินเดือนขึ้น ควรเพิ่มจำนวนเงินที่ออมให้มากขึ้นตามไปด้วย

ขั้นตอนที่ 5: ทบทวนแผนการเงินเป็นประจำ

ชีวิตมีการเปลี่ยนแปลงอยู่เสมอ แผนการเกษียณอายุของคุณก็เช่นกัน ควรทบทวนแผนการเงินเป็นประจำทุกปี หรือทุกครั้งที่มีเหตุการณ์สำคัญในชีวิต เช่น การเปลี่ยนงาน การแต่งงาน หรือการมีบุตร เพื่อปรับแผนให้สอดคล้องกับสถานการณ์ปัจจุบันอยู่เสมอ

สรุป

การสร้างแผนเกษียณอายุที่มั่นคงเป็นสิ่งจำเป็นสำหรับทุกคน ไม่ว่าคุณจะมีอายุเท่าไหร่ การเริ่มต้นวางแผนตั้งแต่วันนี้ด้วยการตั้งเป้าหมายที่ชัดเจน ประเมินสถานะทางการเงิน เลือกเครื่องมือที่เหมาะสม และมีวินัยในการออมอย่างสม่ำเสมอ จะช่วยให้คุณบรรลุเป้าหมายทางการเงินในฝันได้ การเกษียณอายุที่มั่นคงไม่ได้เกิดขึ้นจากโชคช่วย แต่เกิดจากการวางแผนและการลงมือทำอย่างจริงจังในทุกๆ วันครับ
Related Post

หยุดวิ่งตามเงินจนลืมชีวิตด้วยสูตรการพัฒนาตนเองที่สร้างสมดุลระหว่างชีวิตส่วนตัวและงาน ฟื้นฟูจิตใจจากภาวะหมดไฟ และพลิกวิกฤตการบริหารกระแสเงินสดให้เป็นเกมที่คุณชนะทุกเดือน

หยุดวิ่งตามเงินจนลืมชีวิตด้วยสูตรการพัฒนาตนเองที่สร้างสมดุลระหว่างชีวิตส่วนตัวและงาน ฟื้นฟูจิตใจจากภาวะหมดไฟ และพลิกวิกฤตการบริหารกระแสเงินสดให้เป็นเกมที่คุณชนะทุกเดือนหยุดวิ่งตามเงินจนลืมชีวิตด้วยสูตรการพัฒนาตนเองที่สร้างสมดุลระหว่างชีวิตส่วนตัวและงาน ฟื้นฟูจิตใจจากภาวะหมดไฟ และพลิกวิกฤตการบริหารกระแสเงินสดให้เป็นเกมที่คุณชนะทุกเดือน

สูตรการพัฒนาตนเองเพื่อสร้างสมดุลระหว่างชีวิตส่วนตัวและงาน ในยุคที่ความเร่งรีบและการแข่งขันสูง การหยุดวิ่งตามเงินจนลืมชีวิตกลายเป็นเรื่องท้าทายมากขึ้นเรื่อยๆ “สูตรการพัฒนาตนเองที่สร้างสมดุลระหว่างชีวิตส่วนตัวและงาน” คือแนวทางที่ช่วยฟื้นฟูจิตใจจากภาวะหมดไฟ (Burnout) และบริหารกระแสเงินสดในชีวิตประจำวันอย่างมีประสิทธิภาพ เพื่อให้ทุกคนสามารถพลิกวิกฤตทางการเงินให้กลายเป็นเกมที่ชนะทุกเดือนได้อย่างยั่งยืน บทความนี้จะอธิบายความสำคัญของการสร้างสมดุล ระบุเทคนิคการฟื้นฟูจิตใจ และแนวทางบริหารการเงินที่ช่วยเพิ่มความมั่นคงด้านชีวิตและจิตใจ การสร้างสมดุลระหว่างชีวิตส่วนตัวและงาน: แนวคิดและความสำคัญ การสร้างสมดุลระหว่างชีวิตส่วนตัวและงาน (Work-Life Balance) คือการบริหารจัดการเวลาและพลังงานให้กับทั้งสองด้านอย่างเหมาะสม โดยองค์กรหรือผู้เชี่ยวชาญหลายท่าน เช่น ศาสตราจารย์ Jeffrey Pfeffer จากมหาวิทยาลัยสแตนฟอร์ด นิยามว่าเป็น “การจัดสรรทรัพยากรและความสนใจเพื่อให้เกิดความพึงพอใจในชีวิตและประสิทธิภาพในการทำงาน” ตามรายงานจาก American Psychological Association (APA)

สูตรลับควบคุมอารมณ์และลดความกดดันในที่ทำงานสูตรลับควบคุมอารมณ์และลดความกดดันในที่ทำงาน

สูตรลับควบคุมอารมณ์และลดความกดดันในที่ทำงาน การควบคุมอารมณ์และการลดความกดดันในที่ทำงานเป็นสิ่งจำเป็นสำหรับการสร้างสภาพแวดล้อมการทำงานที่ดีและเพิ่มประสิทธิภาพการทำงานอย่างมีนัยสำคัญ ในบทความนี้ เราจะสำรวจสูตรลับที่ช่วยให้พนักงานสามารถจัดการกับความเครียดและอารมณ์ได้อย่างเหมาะสม ซึ่งความเครียดจากการทำงานส่งผลกระทบต่อสุขภาพจิตและร่างกายโดยตรง อ้างอิงจากสถิติขององค์การแรงงานระหว่างประเทศ (ILO) พบว่าประมาณ 30% ของพนักงานทั่วโลกมีประสบการณ์กับความเครียดจากงานที่เหนือกว่าความสามารถรับมือ ทำให้เกิดปัญหาประสิทธิภาพงานลดลงและอัตราการลาออกสูงขึ้น การควบคุมอารมณ์ในที่ทำงานกับผลกระทบเชิงบวก การควบคุมอารมณ์คือความสามารถในการจัดการและควบคุมความรู้สึกของตนเองให้เหมาะสมกับสถานการณ์ในที่ทำงาน ดร.แดเนียล โกลแมน (Daniel Goleman) ผู้เชี่ยวชาญด้านความฉลาดทางอารมณ์ ได้กล่าวไว้ว่า การควบคุมอารมณ์ถือเป็นหนึ่งในองค์ประกอบหลักของความฉลาดทางอารมณ์ซึ่งช่วยให้บุคคลสามารถสร้างความสัมพันธ์ที่ดีและแก้ไขปัญหาได้อย่างมีประสิทธิภาพ ลักษณะสำคัญของการควบคุมอารมณ์ในที่ทำงาน ได้แก่ การยับยั้งปฏิกิริยาโกรธ การสื่อสารด้วยความสงบ และการมีความรู้สึกเป็นกลางในสถานการณ์วิกฤต องค์กรที่พนักงานมีความสามารถควบคุมอารมณ์ได้ดีจะมีสภาพแวดล้อมการทำงานที่มีความสุข ปัญหาความขัดแย้งลดลง และประสิทธิภาพการทำงานสูงขึ้น ประเภทของการควบคุมอารมณ์สามารถแบ่งออกเป็น 2

คนรุ่นใหม่กำลังเผชิญภาวะหมดไฟหนักกว่าคนรุ่นก่อนเพราะสมดุลระหว่างชีวิตส่วนตัวและงานที่ล้มเหลวและทักษะการบริหารกระแสเงินสดที่อ่อนแอ นี่คือสูตรการพัฒนาตนเองที่ออกแบบมาเพื่อคุณ

คนรุ่นใหม่กำลังเผชิญภาวะหมดไฟหนักกว่าคนรุ่นก่อนเพราะสมดุลระหว่างชีวิตส่วนตัวและงานที่ล้มเหลวและทักษะการบริหารกระแสเงินสดที่อ่อนแอ นี่คือสูตรการพัฒนาตนเองที่ออกแบบมาเพื่อคุณคนรุ่นใหม่กำลังเผชิญภาวะหมดไฟหนักกว่าคนรุ่นก่อนเพราะสมดุลระหว่างชีวิตส่วนตัวและงานที่ล้มเหลวและทักษะการบริหารกระแสเงินสดที่อ่อนแอ นี่คือสูตรการพัฒนาตนเองที่ออกแบบมาเพื่อคุณ

ภาวะหมดไฟในคนรุ่นใหม่กับสมดุลชีวิตและทักษะบริหารการเงิน คนรุ่นใหม่ในยุคปัจจุบันกำลังเผชิญกับภาวะหมดไฟ (Burnout) ที่รุนแรงกว่าคนรุ่นก่อนมาก ภาวะหมดไฟนี้ถูกนิยามว่าเป็นภาวะที่เกิดจากความเครียดสะสมจากการทำงานและขาดสมดุลระหว่างชีวิตส่วนตัวกับงาน ส่งผลให้บุคคลมีความรู้สึกเหนื่อยล้า หมดกำลังใจ และลดประสิทธิภาพการทำงานลง ปัจจัยหลักที่ทำให้เกิดภาวะหมดไฟในคนรุ่นใหม่ คือความล้มเหลวในการสร้างสมดุลชีวิตและงาน รวมถึงทักษะการบริหารกระแสเงินสดที่อ่อนแอซึ่งส่งผลต่อความมั่นคงทางการเงินและความมั่นคงทางจิตใจ ในบทความนี้จะเจาะลึกถึงสาเหตุ ผลกระทบ และสูตรการพัฒนาตนเองเพื่อช่วยฟื้นฟูสมดุลในชีวิตและพัฒนาทักษะการบริหารเงินอย่างยั่งยืน ภาวะหมดไฟของคนรุ่นใหม่และความสำคัญของสมดุลชีวิต-งาน ภาวะหมดไฟ (Burnout) คือภาวะอารมณ์และร่างกายที่เกิดจากการทำงานหนักเกินไปโดยไม่มีการพักผ่อนหรือฟื้นฟูอย่างเหมาะสม นักจิตวิทยา Christina Maslach ได้นิยามภาวะหมดไฟว่าเป็น “ความรู้สึกหมดแรงทางอารมณ์และความเหนื่อยหน่ายจากงานที่ทำ” ซึ่งมีผลกระทบต่อประสิทธิภาพและสุขภาพจิตของบุคคล ในกรณีของคนรุ่นใหม่ ความยากลำบากในการสร้างสมดุลระหว่างชีวิตส่วนตัวกับงานเกิดขึ้นเนื่องจากความกดดันจากการพัฒนาตนเองที่สูงขึ้นและความต้องการในตลาดแรงงานที่เปลี่ยนแปลงรวดเร็วตามเทคโนโลยีและสังคมยุคดิจิทัล ตามรายงานของสมาคมจิตวิทยาอเมริกัน (APA) พบว่า คนรุ่นใหม่มีอัตราการประสบภาวะหมดไฟสูงกว่าคนรุ่นก่อนถึง